WANT TO DISCOVER MORE?
ie klassischen Hebel für Kostensenkung bei Automobilzulieferern im Bereich Material- und Lohnkosten sind weitgehend ausgereizt, weswegen die strukturelle Kostenbasis stärker in den Fokus rückt.
Westliche Zulieferer starten mit einem Legacy-Handicap: höheren Overhead-Quoten, komplexeren Strukturen und langsameren Entscheidungen. Klassische Effizienzprogramme adressieren lediglich Symptome, nicht jedoch Steuerungsmodell und Entscheidungsarchitektur. Zulieferer, die Strukturen verschlanken und Overhead-Funktionen konsequent transformieren, können ihr EBIT um 3 bis 7 Prozentpunkte verbessern.
Kostenoptimierung stand in den letzten Jahren bereits stark im Fokus der Zuliefererindustrie. Lean-Initiativen, Automatisierung und Verlagerungen in Niedrigkostenländer haben den Spielraum bei den COGS (Costs of Goods Sold; Umsatzkosten) deutlich ausgereizt. Parallel sind Technologie, Produktstandards und Qualitätsanforderungen weitgehend harmonisiert worden, womit traditionelle Differenzierungsmerkmale entfallen. Westliche Zulieferer verlieren somit gegenüber Automobilzulieferern in China massiv an Wettbewerbsfähigkeit. Zusätzlich passen OEMs ihre Vergabelogik an: Die internen SG&A- und Overhead-Kosten rücken explizit in den Fokus von Angebotsbewertungen. Der Wettbewerb verlagert sich von direkten Produktkosten hin zur strukturellen Kostenbasis des Geschäftsmodells.

Quelle: Berylls by AlixPartners
In diesem Umfeld treten strukturelle Unterschiede deutlicher als je zuvor zutage. Westliche Zulieferer weisen hohe Quoten an SG&A-Kosten von bis zu 15 % auf, chinesische Wettbewerber rangieren meist zwischen 3 und 5 %. Der Abstand spiegelt historisch gewachsene Organisationskomplexität wider. Matrixorganisationen, zusätzliche regionale Ebenen und fragmentierte Verantwortlichkeiten erhöhen den Steuerungsaufwand und wirken sich unmittelbar auf die indirekten Kosten aus. Hinzu kommen höhere indirekte Personalkosten insbesondere in Europa und Nordamerika sowie globale Footprints mit zahlreichen Schnittstellen. Das Ergebnis ist ein struktureller Kostennachteil, der sich mit klassischen Effizienzprogrammen nur begrenzt kompensieren lässt.
Damit verändert sich das Verständnis von Wettbewerbsfähigkeit. OEMs betrachten nicht mehr nur die Höhe des Overheads, sondern auch dessen Effizienz, die Qualität und Geschwindigkeit der Entscheidungsfindung sowie die strukturelle Schlankheit. Optimierte SG&A-Kosten werden fester Bestandteil einer erweiterten Einkaufslogik. Drei Faktoren gewinnen dabei an Bedeutung: Entscheidungsgeschwindigkeit, Skalierbarkeit über Regionen und Programme sowie organisatorische Effizienz in Aufbau- und Ablauforganisation. Dagegen greifen Programme, die nur auf kurzfristige Einsparungen und punktuelle Prozessverbesserungen zielen, zu kurz.
Etablierte Maßnahmen zur Reduzierung der SG&A-Kosten setzen vor allem bei Standardisierung, Prozessoptimierung und -automatisierung sowie bei Outsourcing und Shared Services an. Sie erzielen zwar Effekte, bleiben aber im Rahmen des bestehenden Steuerungsmodells. Solange Entscheidungsarchitektur und Governance unverändert fortbestehen, kehren Komplexität und Kosten zurück. Ohne Anpassung des Steuerungsmodells bleibt auch die Wirkung von Automotive AI, Automatisierung und Self-Service-Strukturen begrenzt.
Überhöhte SG&A-Kosten für Automobilzulieferer spiegeln letztlich die Logik der Entscheidungsarchitekturwider: Komplexe Governance erzeugt zusätzliche Ebenen, redundante Rollen, unklare Zuständigkeiten und damit langsame Entscheidungen sowie ineffiziente Prozesse. Ein radikaler SG&A-Abbau erzielt ohne neues Steuerungsmodell weder das volle Kosteneinsparpotenzial noch ist er stabil; ein neues Steuerungsmodell ohne Kostenreset ist kaum vermittelbar.

Quelle: Berylls by AlixPartners
In vielen Organisationen zeigen sich zwei typische Ausgangslagen: erstens „aufgeblähte Strukturen“, sie stehen für überkomplexe Organisationen mit zahlreichen Steuerungsebenen, historisch gewachsenen Einheiten ohne Rückbau und Aktivitäten ohne klaren Wertbeitrag. Ein Mechanismus, der die Effizienz der SG&A-Funktionen misst und den erneuten Aufbau begrenzt, fehlt oft.
Das zweite Muster, „träge durch fehlende und späte Entscheidungen“, verweist auf Defizite in der Entscheidungsarchitektur. Unklare Zuständigkeiten und damit einhergehend weniger Verantwortungsbewusstsein führen dazu, dass Entscheidungen in kritischen Kostensituationen eher vermieden als getroffen werden. Eine hohe Zahl an Entscheidungsebenen sorgt dafür, dass das Management weit vom operativen Geschäft entfernt ist, dieses aber dennoch stark beeinflussen möchte. Die Folge: gefühlt hohe Aktivität bei tatsächlich langsamen oder ausbleibenden Entscheidungen und eine Kultur des Reportings statt aktiven Managements.
Die Überwindung dieser strukturellen Schwächen erfordert einen zweigleisigen Ansatz, um eine nachhaltige Effizienz in der Automobilindustrie zu verankern. Auf der SG&A-Seite steht konsequente Komplexitätsreduktion: Eliminierung nicht zwingend notwendiger Aktivitäten, Vereinfachung von Strukturen bei Verlagerung zu minimalen Faktorkosten und der systematische Ausbau von Automatisierungs- und KI-Fähigkeiten.
Flankierend ist ein Redesign des Steuerungsmodells notwendig. Klare End-to-End-Verantwortlichkeiten, weniger Managementebenen, starke operative, ergebnisverantwortliche Einheiten mit hoher Autonomie und schnellere Entscheidungen bilden den Rahmen für eine dauerhaft schlanke SG&A-Struktur.
„Erst im Zusammenspiel beider Hebel wird SG&A vom statischen Kostenblock zum aktiven Wettbewerbsfaktor.“
Erfahrungen aus Transformationsprogrammen zeigen, dass SG&A-Transformationen mit strukturellem Fokus ein Potenzial von rund 3 bis 7 Prozentpunkten beim EBIT für Automobilzulieferer erschließen können, deutlich über dem Niveau, das klassische Effizienzprogramme erzielen. Für die TOP 100 Automobilzulieferer bedeutet dies, ihr Operating Model konsequent zu hinterfragen, unwirtschaftliche Overhead-Strukturen systematisch zurückzubauen und SG&A als strategischen Hebel für eine erfolgreiche Zukunft der Automobilindustrie zu verstehen.
ie Automobilindustrie befindet sich in einer Phase tiefgreifender Umbrüche. Während das Erstausrüstungsgeschäft zunehmend durch Margendruck, hohe Investitionen in neue Technologien und volatile Nachfrage geprägt ist, rückt ein lange unterschätzter Bereich stärker in den Fokus: der Aftermarket. Er entwickelt sich zum stabilen Cash‑Generator im Schatten der Transformation – und für viele Zulieferer zum entscheidenden Ergebnispfeiler.
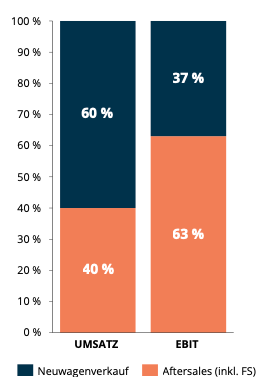
Ein zentraler Grund liegt im fundamental unterschiedlichen Profitabilitätsprofil von OE‑ und Aftermarket‑Geschäften. Im Neuwagen‑ und Erstausrüstungsgeschäft sind Margen nicht nur strukturell niedriger, sondern auch deutlich stärker konjunktur- und technologieabhängig. Im Gegensatz dazu erwirtschaften OEMs wie Zulieferer einen überproportionalen Anteil ihres operativen Ergebnisses im Aftersales‑ und Aftermarket‑Geschäft – trotz deutlich geringerer Umsatzanteile. Für Zulieferer zeigt sich klar: Unternehmen mit relevanter After-market‑Präsenz erzielen signifikant höhere EBIT‑ und Cash‑Conversion‑Raten als rein OE‑getriebene Wettbewerber.
Abbildung 1 – Profitanteil der OEM-Gruppen (2024)
Quelle: Berylls by AlixPartners
Wie groß die Spannweite tatsächlich ist, verdeutlicht ein Blick auf die Profitabilität einzelner Aftermarket‑Produktkategorien.Während Anbieter in komplexen, OE‑nahen Segmenten häufig nur niedrige bis mittlere einstellige EBIT‑Margen erreichen, erzielen Best‑in‑Class‑Player in klassischen Aftermarket‑Kernkategorien Margen im hohen zweistelligen Bereich. In einzelnen Segmenten liegen die EBIT-Spitzenwerte bei rund 25 bis knapp 30 %. Diese Spreizung macht deutlich: Der Aftermarket ist kein homogener Markt. Wertschöpfung entsteht nicht automatisch durch Teilnahme, sondern durch gezielte Priorisierung von Kategorien, klare Positionierung und ein IAM‑fähiges Operating Model.
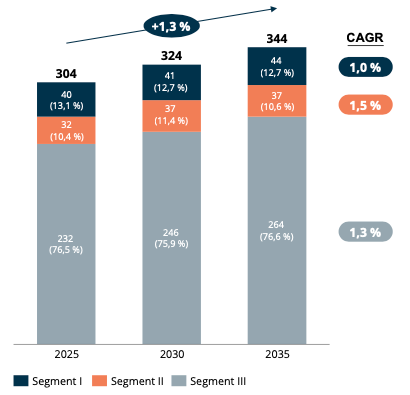
Abbildung 2 – Entwicklung der Altersklassen im EU-Fahrzeugstand (in Mio PKW)
Quelle: Berylls by AlixPartners, S&P Prognose
Anmerkung: Seg I (1-3 Jahre alte PKW), Seg II (4-6 Jahre alte PKW), Seg III (>7 Jahre alte PKW)
Ein zweiter struktureller Treiber ist die Alterung der globalen Fahrzeugflotten. In Europa steigt das durchschnittliche Fahrzeugalter bis Mitte der 2030er Jahre deutlich an; insbesondere Fahrzeuge über sieben Jahre gewinnen weiter an Bedeutung. Dieses Segment ist traditionell die Heimat des Independent Aftermarket. Mit zunehmendem Fahrzeugalter sinkt die Bindung an OEM‑Werkstätten, während freie Werkstätten, Fast‑Fit‑Ketten und Plattformen Marktanteile gewinnen. Entsprechend wächst der IAM schneller als der OEM‑gebundene Aftermarket und entwickelt sich zum dominanten Kanal für Teile‑ und Serviceumsätze.
Auch global zeigt sich ein ähnliches Muster – jedoch mit regionalen Unterschieden. In den USA treiben eine alternde Light‑Truck‑Flotte, hohe jährliche Fahrleistungen und steigende Reparaturkosten attraktive Aftermarket‑Profitpools voran. In Asien dagegen sorgen kürzere Haltedauern und stärker fragmentierte Märkte für geringere Stabilität, gleichzeitig eröffnen sich dort Wachstumsoptionen über internationale Expansion und neue Distributionsmodelle. Für europäische Zulieferer wird die Fähigkeit, das Aftermarket‑Geschäft auch über den Heimatmarkt hinaus zu skalieren, zunehmend zum strategischen Suchfeld.
Gerade vor dem Hintergrund von Elektrifizierung, Software‑Komplexität und volatilen OE‑Abrufen gewinnt der Aftermarket eine weitere Rolle: Er stabilisiert das Risikoprofil von Zulieferern. Die Nachfrage nach Ersatzteilen folgt primär Fahrzeugalter, Nutzung und Verschleiß – und damit deutlich verlässlicheren Mustern als das Neugeschäft. Auch wenn Elektrofahrzeuge klassische Wartungsumfänge reduzieren, steigen zugleich Komplexität und Kosten einzelner Reparaturen, etwa durch Hochvolt‑Systeme, Leistungselektronik oder sensorgetriebene Unfallinstandsetzungen. Der Aftermarket bleibt damit strukturell relevant – wenn auch mit verändertem Produktmix.
Was bedeutet das für Zulieferer? In der Praxis lassen sich zunehmend drei archetypische Entwicklungswege beobachten. Anbieter ohne nennenswerte Aftermarket‑Präsenz nutzen den IAM primär defensiv als Cash‑Stabilisator. Unternehmen mit kleinem Aftermarket‑Anteil fokussieren sich auf ausgewählte, margenstarke Kategorien, um schwankende Ergebnisse im OE‑Geschäft abzufedern. Zulieferer mit bereits großem Aftermarket‑Fußabdruck schließlich entwickeln den IAM gezielt zum strategischen Ergebnis‑ und Cash‑Treiber – mit klarer Kategorienlogik, differenzierter Markenarchitektur und skalierbaren Vertriebs‑ und Logistikmodellen.
Wachstum im Aftermarket entsteht dabei weniger durch ein universelles Rezept als durch klare Suchräume: die Wahl der richtigen Kanäle, den bewussten Umgang mit Mehrmarken‑ und White‑Label‑Strategien, den Aufbau von Werkstatt‑ und Distributionsnähe sowie operative Exzellenz bei Verfügbarkeit und Portfolio‑Tiefe.
Die zentrale Erkenntnis ist eindeutig: Während große Teile des Kerngeschäfts im Wandel sind, bleibt der Aftermarket der verlässliche Stabilitätsanker – und ein entscheidender Hebel, um Transformation finanzierbar zu machen.
Die Automobilzulieferindustrie steht im Jahr 2026 vor einer fundamentalen Neuordnung ihrer strategischen Logik. Geopolitische Fragmentierung, kritische Rohstoffabhängigkeiten und der Trend zu „Local for Local“, also regionalisierten Strukturen, verändern die Spielregeln.
In dieser Automobilindustrie im Wandel genügt reine Kostenoptimierung nicht mehr, geoökonomische Überlegungen werden zum gleichrangigen Ordnungsprinzip.
Vor gut einem Jahrzehnt zeigte Tim Marshall in seinem Bestseller „Prisoners of Geography“, wie Flüsse, Gebirge, Seezugänge und Rohstoffe die politischen und wirtschaftlichen Handlungsspielräume von Staaten prägen. Was die Hochphase der Globalisierung zeitweise wie frei handelbare Selbstverständlichkeiten erscheinen ließ, kehrt im frühen 21. Jahrhundert als offen ausgetragene Konkurrenz um Energiezugänge, Warmwasserhäfen, Handelsrouten und kritische Infrastruktur zurück. Für Automobilzulieferer weltweit heißt das: Wertschöpfungsketten müssen gegen geopolitische Schocks und handelspolitische Eingriffen gewappnet sein – durch robuste Standortstrukturen, diversifizierte Transportwege und abgesicherte Zugänge zu kritischen Vorprodukten. Was früher ein Randthema der Risikofunktionen war, rückt damit ins Zentrum strategischer Entscheidungen auf Vorstandsebene.
Diese Logik manifestiert sich in einer klaren Drei-Blöcke-Struktur. China und die USA unterstreichen ihren Hegemonieanspruch mit unterschiedlichen Instrumenten: reziproke Zölle und „America First“-Industriepolitik auf US-Seite, Seidenstraßen-Initiative und gezielte Kontrolle strategischer Rohstoff- und Handelskorridore auf chinesischer Seite. Beide Blöcke bauen in hoher Geschwindigkeit geschlossene industriell-technologische Ökosysteme auf und sichern sich über Förderprogramme, Local-Content-Vorgaben und Exportkontrollen systematisch eigene Wertschöpfungsanteile. Europa steht unter erheblichem Druck, eine kohärente strategische Richtung zu definieren, die Binnenmarkt, industrielle Schlüsselkompetenzen und sicherheitspolitische Interessen integriert, andernfalls droht der Kontinent, zwischen den Machtpolen aufgerieben zu werden.
Wie verwundbar Europa in der neuen geoökonomischen Ordnung ist, zeigt sich besonders deutlich am Markt für kritische Rohstoffe. In mehreren technologie- und industriepolitisch kritischen Bereichen bestehen hochkonzentrierte Abhängigkeiten von wenigen Förder-, Veredelungs- und Kontrollstandorten außerhalb Europas. Batterierohstoffe sind hierfür ein prägnantes Beispiel: Der entscheidende Engpass liegt weniger im Abbau als in der Verarbeitung. China kontrolliert rund 60 % der globalen Lithium-Raffination, mehr als 80 % der Kobalt-Verarbeitung sowie rund 90 % der Graphit-Raffination und bestimmt damit Verfügbarkeit, Preise und Marktzugang. Diese Position wird seit 2023 zunehmend durch Export- und Lizenzregime industriepolitisch abgesichert.
Abbildung 1 – China hat strategisch in die Wertschöpfungskette von Batterierohstoffen investiert und kontrolliert nun bedeutende Anteile an den Abbau- und insbesondere Raffineriekapazitäten
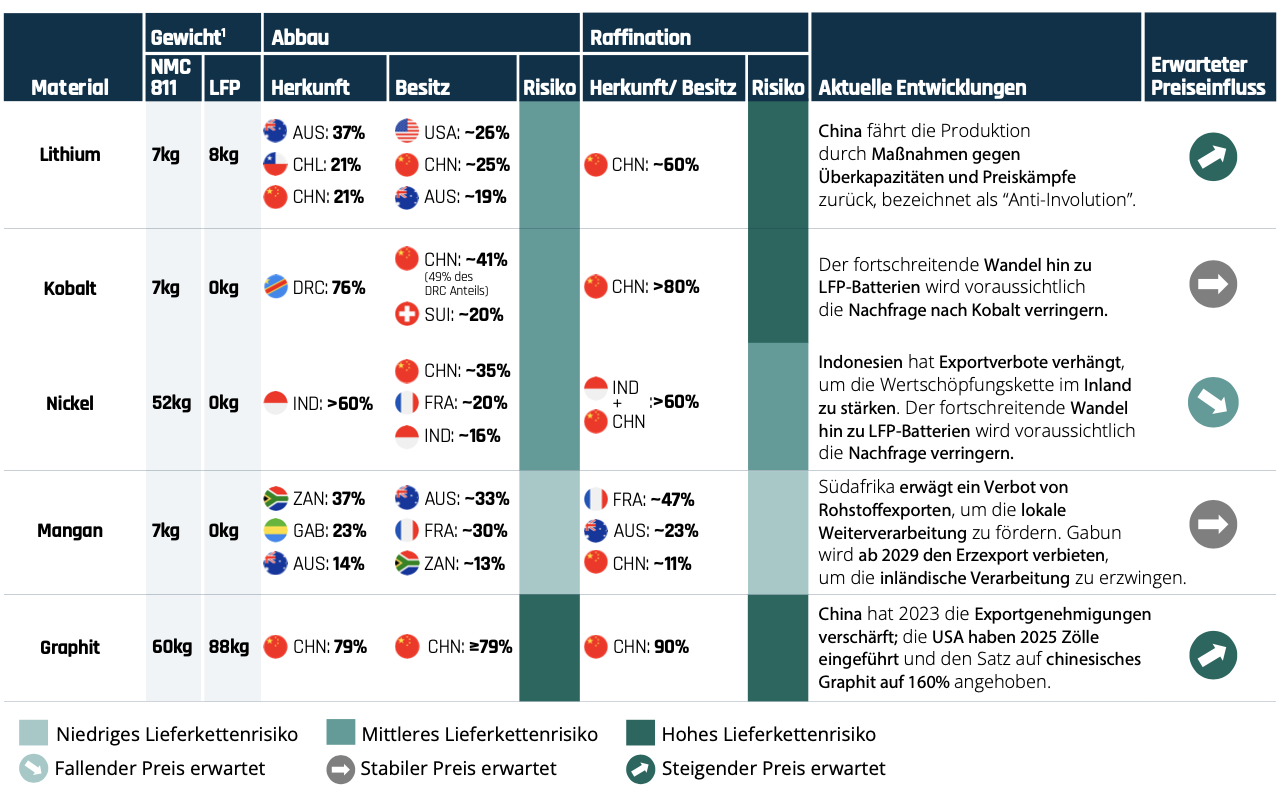
Notiz: Nicht vollständig, nur ausgewählte Länder werden angezeigt 1 Gewicht des jeweiligen Materials in einer beispielhaften 80-kWh-Batterie.
Quelle: Desk Research, Berylls by AlixPartners Analyse
Gleichzeitig steigt der Materialbedarf strukturell, während Europa bei Raffination und Prozess-Know-how einen Rückstand von rund einem Jahrzehnt aufweist. Eigene Kapazitäten sind kaum vorhanden, ihr Aufbau ist kapitalintensiv und kurzfristig nicht wirksam. Damit steht das Batterie-Beispiel stellvertretend für ein breiteres Muster: Wo Europa vorgelagerte Wertschöpfungsstufen nicht kontrolliert, entstehen systemische Abhängigkeiten.
Wer Raffination und Exportbedingungen beherrscht, kontrolliert den industriellen Handlungsspielraum. Für die europäische Automobilindustrie ist der Zugang zu strategischen Rohstoffen damit weniger eine Beschaffungs- als eine Machtfrage – mit direkten Folgen für Lieferfähigkeit, Margen und strategische Autonomie.
Zur Rohstoffabhängigkeit tritt eine zweite Verschiebung hinzu: Wenn sich die Weltwirtschaft in Blöcken organisiert, wandert auch die Produktion dorthin, wo der Verkauf stattfindet. Die regionale Verankerung, also „Local for Local“, ist die logische Fortsetzung der Fragmentierung auf der Absatzseite – und hat sich seit 2023 beschleunigt. Die Pkw-Inlandsproduktion in Deutschland verharrt auf einem Plateau von rund 4,1 Millionen Fahrzeugen, rund 11 % unter dem Vorkrisenniveau von 2019 (4,66 Millionen). Parallel liegt der Export mit rund 3,14 Millionen Fahrzeugen deutlich unter dem früheren Peak von 3,5 Millionen Einheiten. China vereint inzwischen über 30 % der weltweiten Fahrzeugproduktion auf sich, während Nordamerika seine Produktion durch Förderprogramme und Local-Content-Anforderungen stabilisiert. Was zunächst als Kostenhebel galt – Lieferkettensicherheit, reduzierte Logistikkosten, Just-in-Sequence-Fähigkeit –, wird damit zur strukturellen Grundanforderung. Eine lokale Produktionsverankerung ist in der Zukunft der Automobilindustrie strategisch nahezu unausweichlich geworden.
Abbildung 2 – Local-Content-Schwellenwerte für Fahrzeuge nach Region
Gültige und vorgeschlagene Regelungen in wesentlichen Märkten, Stand April 2026
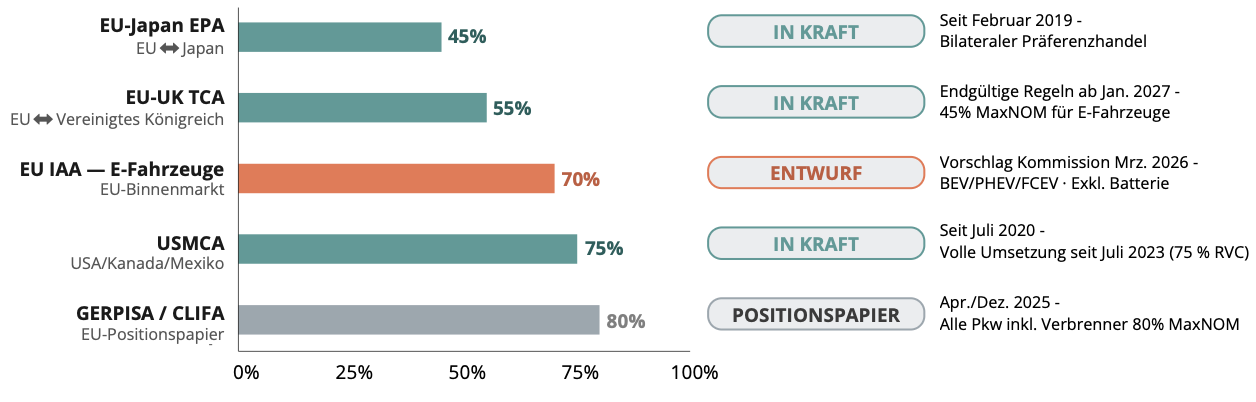
Quelle: EU-Kommission (IAA-Vorschlag Mrz. 2026), USMCA Kap. 4, EU-UK TCA Anh. ORIG-2, EU-Japan EPA Anh. 3-B, GERPISA (2025), CLIFA (2025), Berylls by AlixPartners
Der Druck, regional präsent zu sein, trifft auf einen zweiten Druck: den der Transformation. Der Kapitalbedarf steigt durch parallele Investitionen in Elektrifizierung, Software und Batterietechnologien sowie den Aufbau regionalisierter Produktionsnetzwerke, während die EBIT-Margen vieler europäischer Automobilzulieferer mit 4 bis 7 % klar unter Vorkrisenniveau liegen. Für kleine und mittlere Zulieferer rücken damit existenzielle Fragen in den Vordergrund: Nicht mehr das Produktportfolio ist entscheidend, sondern welche Regionen langfristig profitabel bedient werden können und welche aufgegeben werden müssen.
Gleichzeitig gewinnt „Local for Local“ auch im Einkauf an Bedeutung. Zulieferer müssen bewerten, welche Schlüsselkomponenten lokal abgesichert werden müssen und wo Dual- oder Multi-Sourcing über Regionen hinweg erforderlich ist, um Konzentrationsrisiken aktiv zu reduzieren. Entscheidend ist dabei nicht nur die Quellenwahl selbst, sondern auch, ob die Einkaufsorganisation befähigt ist, entsprechende Strategien über Regionen, Produktfamilien und Lieferantengenerationen hinweg konsequent umzusetzen. Vor dem Hintergrund eines seit 2019 kumulierten Beschäftigungsrückgangs von rund 100.000 Stellen und von Lohnkostennachteilen von teils 50 % gegenüber mittel- und osteuropäischen Standorten steigt zudem das Risiko, dass geschwächte europäische Zulieferer von internationalen Investoren übernommen werden, die sich auf diesem Weg Zugang zu Schlüsseltechnologien sichern.
Neben den beschriebenen Auswirkungen auf Produktion und Beschaffung rückt zunehmend eine vorgelagerte Dimension in den Fokus, deren strategische Bedeutung lange unterschätzt wurde: das geistige Eigentum. In einer fragmentierten Weltwirtschaft entscheidet IP zunehmend nicht nur über Wettbewerbsfähigkeit, sondern über Marktzugang, Investitionsschutz und die Handlungsfähigkeit entlang globaler Wertschöpfungsketten.
Dabei sind zwei Dimensionen zu unterscheiden, die verschiedenen politischen Zugriffen unterliegen und entsprechend unterschiedlich gesteuert werden müssen: die Entstehung des geistigen Eigentums und die Eigentümerschaft des geistigen Eigentums.
Die Entstehung des geistigen Eigentums umfasst sowohl den Ort der eigentlichen Wertschöpfung eines Produkts als auch die zugrunde liegende Entwicklungsinfrastruktur, wie beispielsweise Tools, Datenplattformen oder Rechenzentren. Ihre strategische Relevanz variiert stark nach Technologie; softwarebasierte Systeme sowie integrierte Schaltungen (ICs) unterliegen zunehmend strengen Export-, Zugriffs- und Nutzungsbeschränkungen.
Wichtigster Stellhebel ist vor diesem Hintergrund eine modulare Produkt- und Entwicklungsarchitektur zum zentralen Absicherungsmechanismus. Sie erlaubt es, kritische Teilumfänge bei Bedarf mit alternativen Set-ups, Standorten oder Toolchains zu entwickeln, ohne den Gesamtproduktumfang zu gefährden.
Die Eigentümerschaft des geistigen Eigentums umfasst die rechtliche Verortung der IP, also die Frage, in welcher Gesellschaft und unter welcher Jurisdiktion die maßgeblichen Verfügungs-, Nutzungs- und Entscheidungsrechte liegen. Ihre Steuerung ist deutlich komplexer als die der IP-Entstehung, da die Zuordnung von IP-Eigentum in der Praxis häufig nicht eindeutig ist. Insbesondere bei global verteilten Entwicklungs-, Lizenz- und Kooperationsmodellen ist die Bewertung, wo IP rechtlich zu verorten ist, vielfach auslegungsbedürftig und abhängig von funktionalen, organisatorischen und rechtlichen Abgrenzungen.
Wichtigster Stellhebel ist die gezielte Bündelung von Kern- und Plattform-IP in regulatorisch belastbaren Jurisdiktionen, sodass Eigentümerschaft, Entscheidungskompetenz und Wertschöpfung zusammenfallen. Klare Guardrails und Governance-Mechanismen machen IP-Ownership damit von einer juristischen Strukturfrage zu einem aktiv steuerbaren Managementthema und sichern die langfristige Nutzbarkeit technologischer Kernbestände.
Zusammenfassend zeigt sich, dass Robustheit in geopolitisch fragilen Zeiten nur durch eine integrierte Ausrichtung entlang Beschaffung, Produktion, IP-Entstehung und IP-Eigentümerschaft erreicht werden kann. Diese Dimensionen müssen aus einer gemeinsamen Zielsetzung heraus über alle Stellhebel der Unternehmensausrichtung (siehe Bild) verankert werden. Erst dadurch wird eine strategische Resilienz der Lieferkette und des Portfolios aufgebaut. Geopolitische Unsicherheit wird für die TOP 100 Automobilzulieferer 2026 damit nicht nur beherrschbar, sondern zu einem aktiv gestaltbaren Wettbewerbsvorteil.
Die europäische Zulieferindustrie steht vor einem tiefgreifendem strukturellen Bruch. Während die Fahrzeugproduktion drastisch einbricht und Arbeitsplätze im fünfstelligen Bereich wegfallen, investieren die USA und China massiv in Automatisierung und künstliche Intelligenz.
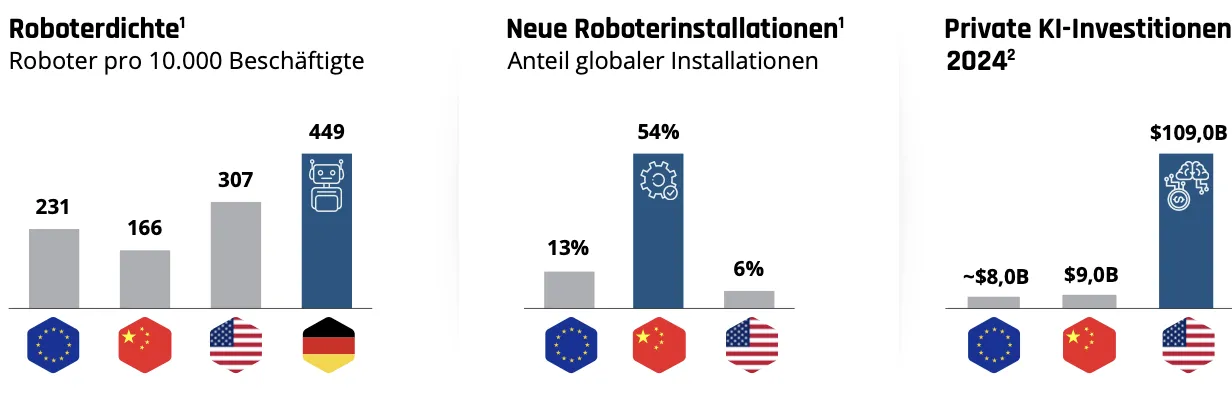
Die Zahlen lassen wenig Interpretationsspielraum für die Marktteilnehmer. Die fahrzeugbezogene Produktion in der Europäischen Union liegt weiterhin stark im Minus. Parallel dazu verschiebt sich das technologische Schwergewicht auf globaler Ebene in rasantem Tempo. Auf der einen Seite steht ein massiver Netto-Verlust an industriellen Arbeitsplätzen in Europa. Auf der anderen Seite investieren die USA Summen im dreistelligen Milliardenbereich in die private Forschung für künstliche Intelligenz. Diese ungleiche Verteilung der Investitionsgelder bedroht die europäische Innovationskraft nachhaltig.
Gleichzeitig baut Asien seine Dominanz bei modernen Fertigungsanlagen unaufhaltsam aus. Mehr als die Hälfte aller weltweiten Neuanlagen im Bereich der Automatisierung entfällt inzwischen auf den chinesischen Markt. Auch bei der reinen Dichte an Industrierobotern pro Mitarbeiter hat die asiatische Industrie die westlichen Kernmärkte deutlich überholt. Dies liegt zum einen am hohen Beschäftigungsanteil außerhalb der Industriebetriebe. Zum anderen verdeutlicht dieser Abstand, dass der Hebel klassischer stationärer Automatisierung – wie Schweißen, Fügen oder Lackieren – bei den OEMs und Großserien-Lieferanten weitgehend ausgereizt ist. Für europäische Unternehmen erwächst daraus ein enormer Handlungsdruck.
Abbildung 1 – Europas Investitionslücke in AI & Robotik
Quelle:
¹ IFR World Robotics Report 2025 (Inkl. revidierter Roboterdichte, April 2026)
² US/CN/UK: Stanford HAI, 2025 ; EU: the State of AI Report 2025, Air Street Capital
Krisenindikatoren Europa: Die EU-Fahrzeugproduktion verzeichnet ein Minus von 20 % gegenüber dem Vorkrisenniveau von 2019. Dies entspricht einem realen Fehlvolumen von 3,1 Millionen Fahrzeugen. Zudem verzeichnet die Zulieferbranche einen Netto-Verlust von 97.000 Arbeitsplätzen. Dieser setzt sich aus 104.000 abgebauten Stellen und nur 7.000 neu aufgebauten Arbeitsplätzen zusammen. 25 % der europäischen Zulieferer rechnen für das Jahr 2026 mit operativen Verlusten.
Investitions-Diskrepanz USA: Die USA investieren 109 Milliarden Dollar an privatem KI-Kapital in die Forschung. Dieses Budget entspricht dem 14-fachen Investitionsvolumen der gesamten Europäischen Union, welche lediglich 8 Milliarden Dollar aufwendet.
Robotik-Dominanz China: China installiert aktuell 54 % aller neuen Industrieroboter weltweit und verfügt über den größten Roboterbestand aller Länder, was dem 4,5-fachen Wert von Japan entspricht. Bei der Roboterdichte pro 10.000 Beschäftigte steht China bei 166 Robotern, während Deutschland eine Dichte von 449 Robotern aufweist.
Die Schlussfolgerung aus diesen Entwicklungen ist unbequem, aber eindeutig. Wer in Europa weiter auf inkrementelle Effizienzprogramme setzt, verliert nicht nur Marge. Er verliert vor allem seine strategische Handlungsfähigkeit.
Der Wettbewerbsdruck verlagert sich von einzelnen Stellschrauben hin zur Frage: Welcher Hebel bleibt Europas Zulieferern, um Kosten, Varianz und Fachkräftemangel gleichzeitig zu adressieren, und zwar im bestehenden Brownfield, nicht auf dem Reißbrett der Greenfield-Fabrik? Eine mögliche Antwort heißt Physical AI. Entscheidend wird sein, wie schnell Werke und Prozesse insgesamt lernfähig werden.
Was Physical AI verändert, lässt sich als der fundamentale Wandel vom starren Werk hin zur lernenden Produktion beschreiben. Die Technologie verbindet moderne KI-Modelle direkt mit physischer Robotik. Dazu gehören Mobile Robots, Cobots, KI-Vision, Predictive Maintenance und mittelfristig humanoide Roboter. Der Bruch mit klassischer Automatisierung ist dabei systemisch. Statt starr und auf einen einzigen Zweck festgelegt zu sein, agiert Physical AI adaptiv, softwaredefiniert und multifunktional. Ein Cobot wechselt seine Aufgaben flexibel per Software-Update. Ein Mobile Robot optimiert Routen in Echtzeit. Ein Vision-System erkennt zudem feinste Defekte, die kein Mensch konsistent identifizieren könnte. Damit macht Physical AI die hohe Varianz in den Automobilwerken endlich beherrschbar. Sie fungiert als der entscheidende Hebel, den die traditionelle Automatisierung bei steigender Variantenvielfalt und sinkenden Losgrößen nie liefern konnte.
Wichtig ist bei dieser Betrachtung jedoch: Diese neue Technologiewelt ersetzt die etablierten Industrieroboter nicht, sondern sie ergänzt sie sinnvoll. Die etablierten Maschinen von KUKA, FANUC oder ABB bleiben das weiterhin Rückgrat der Produktion. Das gilt insbesondere dort, wo es um Schweißen, Lackieren und das Handling mit extrem kurzen Zykluszeiten unter einer Sekunde und Wiederholgenauigkeit im Hundertstelmillimeter‑Bereich geht. Automotive AI bzw. Physical AI setzt stattdessen genau dort an, wo klassische Robotik an ihre physikalischen und programmiertechnischen Grenzen stößt. Dies betrifft vor allem das variantenreichen Greifen, die kontextsensitive Montage sowie die autonome Navigation in unstrukturierten Umgebungen. Vereinfacht gesagt: Der klassische Industrieroboter folgt starr einem vorgegebenen Pfad, während eine moderne Automotive AI fundierte Entscheidungen in Echtzeit trifft. Beide Welten wachsen nun unaufhaltsam zusammen. Aus dieser engen Verbindung von etablierter Hardware und intelligenter Software entsteht der nächste Produktivitätssprung für die gesamte Zulieferindustrie.
Automotive AI bzw. Physical AI ist längst keine reine Konzeptdiskussion mehr. In vier konkreten Anwendungsfeldern lässt sich der wirtschaftliche Nutzen bereits heute beziffern – und in allen vier liegen die Amortisationszeiten unter zwei Jahren.
In der Intralogistik arbeiten weltweit bereits tausende Mobile Robots in zahlreichen Automobilwerken. Das Spektrum reicht von klassischen, fahrerlosen AGV-Transportsystemen (Automated Guided Vehicle) mit starr definierter Route bis zum vollautonomen Roboter bzw. AMR (Autonomous Mobile Robot). In der industriellen Praxis dominiert dabei ein intelligenter Mittelweg. Gefragt ist eine fahrerlose Transportsysteme-Software mit begrenzter Autonomie. Diese Systeme können Hindernissen selbstständig ausweichen und Routen dynamisch umplanen. Sie benötigen dafür jedoch nicht die volle Komplexität eines maximalen Software-Stacks.
Ein prominentes Praxisbeispiel liefert die BMW Group. Der deutsche Automobilhersteller versorgt seine Werke in Spartanburg und München nahezu ausschließlich über diese flexiblen Transportlösungen bzw. Mobile Robots. Für Hersteller fahrerloser Transportsysteme wie das BMW-Tochterunternehmen idealworks bietet dieser wachsende Markt enorme Skalierungspotenziale. Idealworks liefert die zugehörige Mobile-Robot-Plattform und übernimmt einen Großteil aller Versorgungsaufgaben. Der finanzielle Aufwand für eine solche FTS-Produktion zahlt sich für die Betreiber in der Regel extrem schnell aus. Die Amortisation gelingt typischerweise in 12 bis 18 Monaten. Besonders im intensiven Mehrschichtbetrieb sinken die Amortisationszeiten drastisch, sogar bis unter 12 Monate. Gleichzeitig reduzieren die autonomen Transporte die ungeplanten Linienstillstände in den Werken erheblich, um bis zu 21 %. (IFR 2025; idealworks; BMW Group)
In der industriellen Qualitätssicherung setzt sich künstliche Intelligenz in der Produktion zügig durch. Ein prominentes Beispiel sind moderne KI-Lackinspektionen, die bei der Fehlersuche extrem hohe Erkennungsraten erreichen. In Werken mit hohem Produktionsvolumen pro Stunde lassen sich dadurch jährlich erhebliche Summen einsparen.
In der Montage übernehmen kollaborative Roboter, sogenannte Cobots zunehmend ergonomisch kritische Aufgaben. Typische Einsatzfelder sind die Türdämmung, das Schleifen oder komplexe Klebeprozesse. Je höher die Varianz in der gemischten Fertigung von Elektrofahrzeugen und klassischen Verbrennern (= EV/ICE-Mischfertigung) ist, desto schneller amortisiert sich der Cobot gegenüber starrer Automatisierung. Namhafte OEMs nutzen diese flexiblen Systeme bereits erfolgreich in der Serienfertigung. Praxisbeispiele liefern Eclipse Automation mit UR-Cobots in der Türdämmung bei BMW Spartanburg sowie das Cobot-Schleifen der Karosserie bei Ford in Köln.
Bei der vorausschauenden Wartung, dem Predictive Maintenance senkt KI-basierte Zustandsüberwachung die ungeplanten Ausfälle massiv. Zudem drückt der clevere Softwareeinsatz die laufenden Instandhaltungskosten spürbar. Die technologische Voraussetzung dafür ist im Kern unspektakulär und doch absolut entscheidend. Notwendig sind eine durchgängige Sensorik sowie eine belastbare Dateninfrastruktur. Genau hier liegt jedoch die zentrale Schwäche vieler Tier-2-Zulieferer. Ohne einen strukturierten Datenspeicher, einen sogenannten Data Lake, läuft jeder Predictive-Maintenance-Hebel unweigerlich ins Leere. Eine saubere Datengrundlage verwandelt Sensordaten in echte Kosteneinsparungen und ist dadurch die zwingende Voraussetzung für jede ernsthafte Physical-AI-Roadmap. Der messbare wirtschaftliche Erfolg von intelligenten Fabriksystemem hängt somit direkt von der Qualität der zugrundeliegenden Dateninfrastruktur ab.
„Physical AI ist keine Zukunftsoption. Es ist der einzige Hebel, der Kosten, Varianz und Fachkräftemangel gleichzeitig adressiert.“
Steffen Hage, Associate Partner, Berylls by AlixPartners
Intralogistik & Transport: Weltweit sind bereits mehr als 18.000 Mobile Robots im Einsatz. Im BMW-Werk München übernehmen diese rund 60 % aller Versorgungsaufgaben bei einem täglichen Materialvolumen von 2,5 Millionen Teilen. Die Amortisation gelingt typischerweise in 12 bis 18 Monaten, im Drei-Schicht-Betrieb in unter 12 Monaten. Ungeplante Stillstände sinken um bis zu 21 % (IFR 2025; idealworks; BMW Group).
KI-Qualitätssicherung: KI-Lackinspektionen erreichen Erkennungsraten zwischen 90 % und 99,5 %. In einem Großserienwerk mit 1.000 Fahrzeugen pro Stunde sorgt dies für jährliche Einsparungen von 12 bis 36 Millionen Dollar. Die Amortisationszeit liegt bei 12 bis 18 Monaten (WEF Lighthouse Network 2026).
Vorausschauende Wartung (Predictive Maintenance): Der Einsatz KI-basierter Zustandsüberwachung senkt ungeplante Stillstandszeiten in der Produktion um 35 % bis 50 %. Parallel dazu sinken die gesamten Instandhaltungskosten in den Werken um 25 % bis 30 % (WEF Lighthouse Network 2026).
So überzeugend die Business Cases auch sein mögen – der flächendeckende Einsatz von Physical AI ist kein Plug-and-Play-Szenario. Vier zentrale Hürden bremsen die Skalierung, und keine davon lässt sich allein mit neuer Technologie auflösen.
Erstens fehlt vielen Zulieferern die notwendige Datengrundlage. Ohne strukturierte Maschinendaten scheitert jedes KI-Modell. Zweitens vergrößert die vernetzte Robotik die digitale Angriffsfläche im operativen Bereich massiv. Viele Werke arbeiten jedoch noch immer ohne eine ausreichend segmentierte Netzwerkarchitektur. Drittens definieren ISO 10218 und die EU-Maschinenverordnung enge Grenzen für die direkte Mensch-Roboter-Kollaboration. Die geforderten Sicherheitsnachweise sind extrem aufwändig. Diese müssen auch bei nachträglichen Erweiterungen in bestehende Altanlagen bzw. Brownfield-Umgebungen lückenlos erbracht werden. Und viertens fehlen für den zukünftigen Einsatz humanoider Roboter in der Serienproduktion bisher verbindliche Standards. Wer hier übereilt agiert und zu früh skaliert, riskiert folgenschwere regulatorische Rücksetzungen.
Jede dieser Hürden verlangt von den Akteuren strategische Investitionen, die weit über die reine Hardware hinausgehen. Gerade in Zeiten der aktuellen Automobilzulieferer-Krise entscheidet das Meistern dieser Barrieren über das langfristige Überleben im Markt.
Mit Physical AI wandelt sich die Rolle des Personals auf dem Shopfloor fundamental. Der Aufgabenbereich des klassischen Operators verschiebt sich zum Supervisor für Robotersysteme. Diese grundlegende Verschiebung ist kein unbedeutendes Detail der Personalplanung. Sie bildet vielmehr den eigentlichen, kritischen Engpass der gesamten digitalen Transformation. Ein Großteil der Fertigungsunternehmen scheitert heute an fehlenden Qualifikationen in der eigenen Belegschaft. Fortschrittliche Vorreiterbetriebe steuern hier jedoch bereits gezielt gegen. Werke, die ihre Mitarbeiter systematisch und flächendeckend weiterbilden, verzeichnen eine drastisch geringere Fluktuation als der übliche Branchenschnitt. In naher Zukunft wird ein erheblicher Teil der operativen Belegschaft zwingend fundierte KI-Kompetenzen benötigen. Knapp sind in der Zukunft der Automobilindustrie also nicht die Roboter oder die Steuerungsmodule. Es fehlen schlicht die qualifizierten Menschen, welche die autonomen Systeme orchestrieren und überwachen. Nur durch eine solch gezielte Qualifizierung lässt sich die Produktivität der Automobilindustrie nachhaltig absichern.
Regulatorische & Technische Hürden: Die Skalierung scheitert an fehlenden strukturierten Maschinendaten, mangelnder Netzwerksegmentierung bei vernetzter Robotik sowie den strengen Vorgaben der ISO 10218 und der EU-Maschinenverordnung. Für humanoide Roboter in der Serienfertigung fehlen bis heute verbindliche Standards.
Der Qualifizierungs-Engpass: Aktuell scheitern 65 % der Fertigungsunternehmen an fehlenden Qualifikationen der Mitarbeiter (NAM 2024). Bis zum Jahr 2028 werden rund 20 % der gesamten Operations-Belegschaft zwingende KI-Kompetenzen für die tägliche Arbeit benötigen.
Der Lighthouse-Effekt: Vorreiter-Fabriken (WEF Lighthouse Network 2026), die 88 % ihrer Belegschaft systematisch weiterbilden, senken ihre personelle Fluktuation auf nur noch 3,5 %. Der aktuelle Branchenschnitt liegt im Vergleich dazu bei hohen 9,4 %.
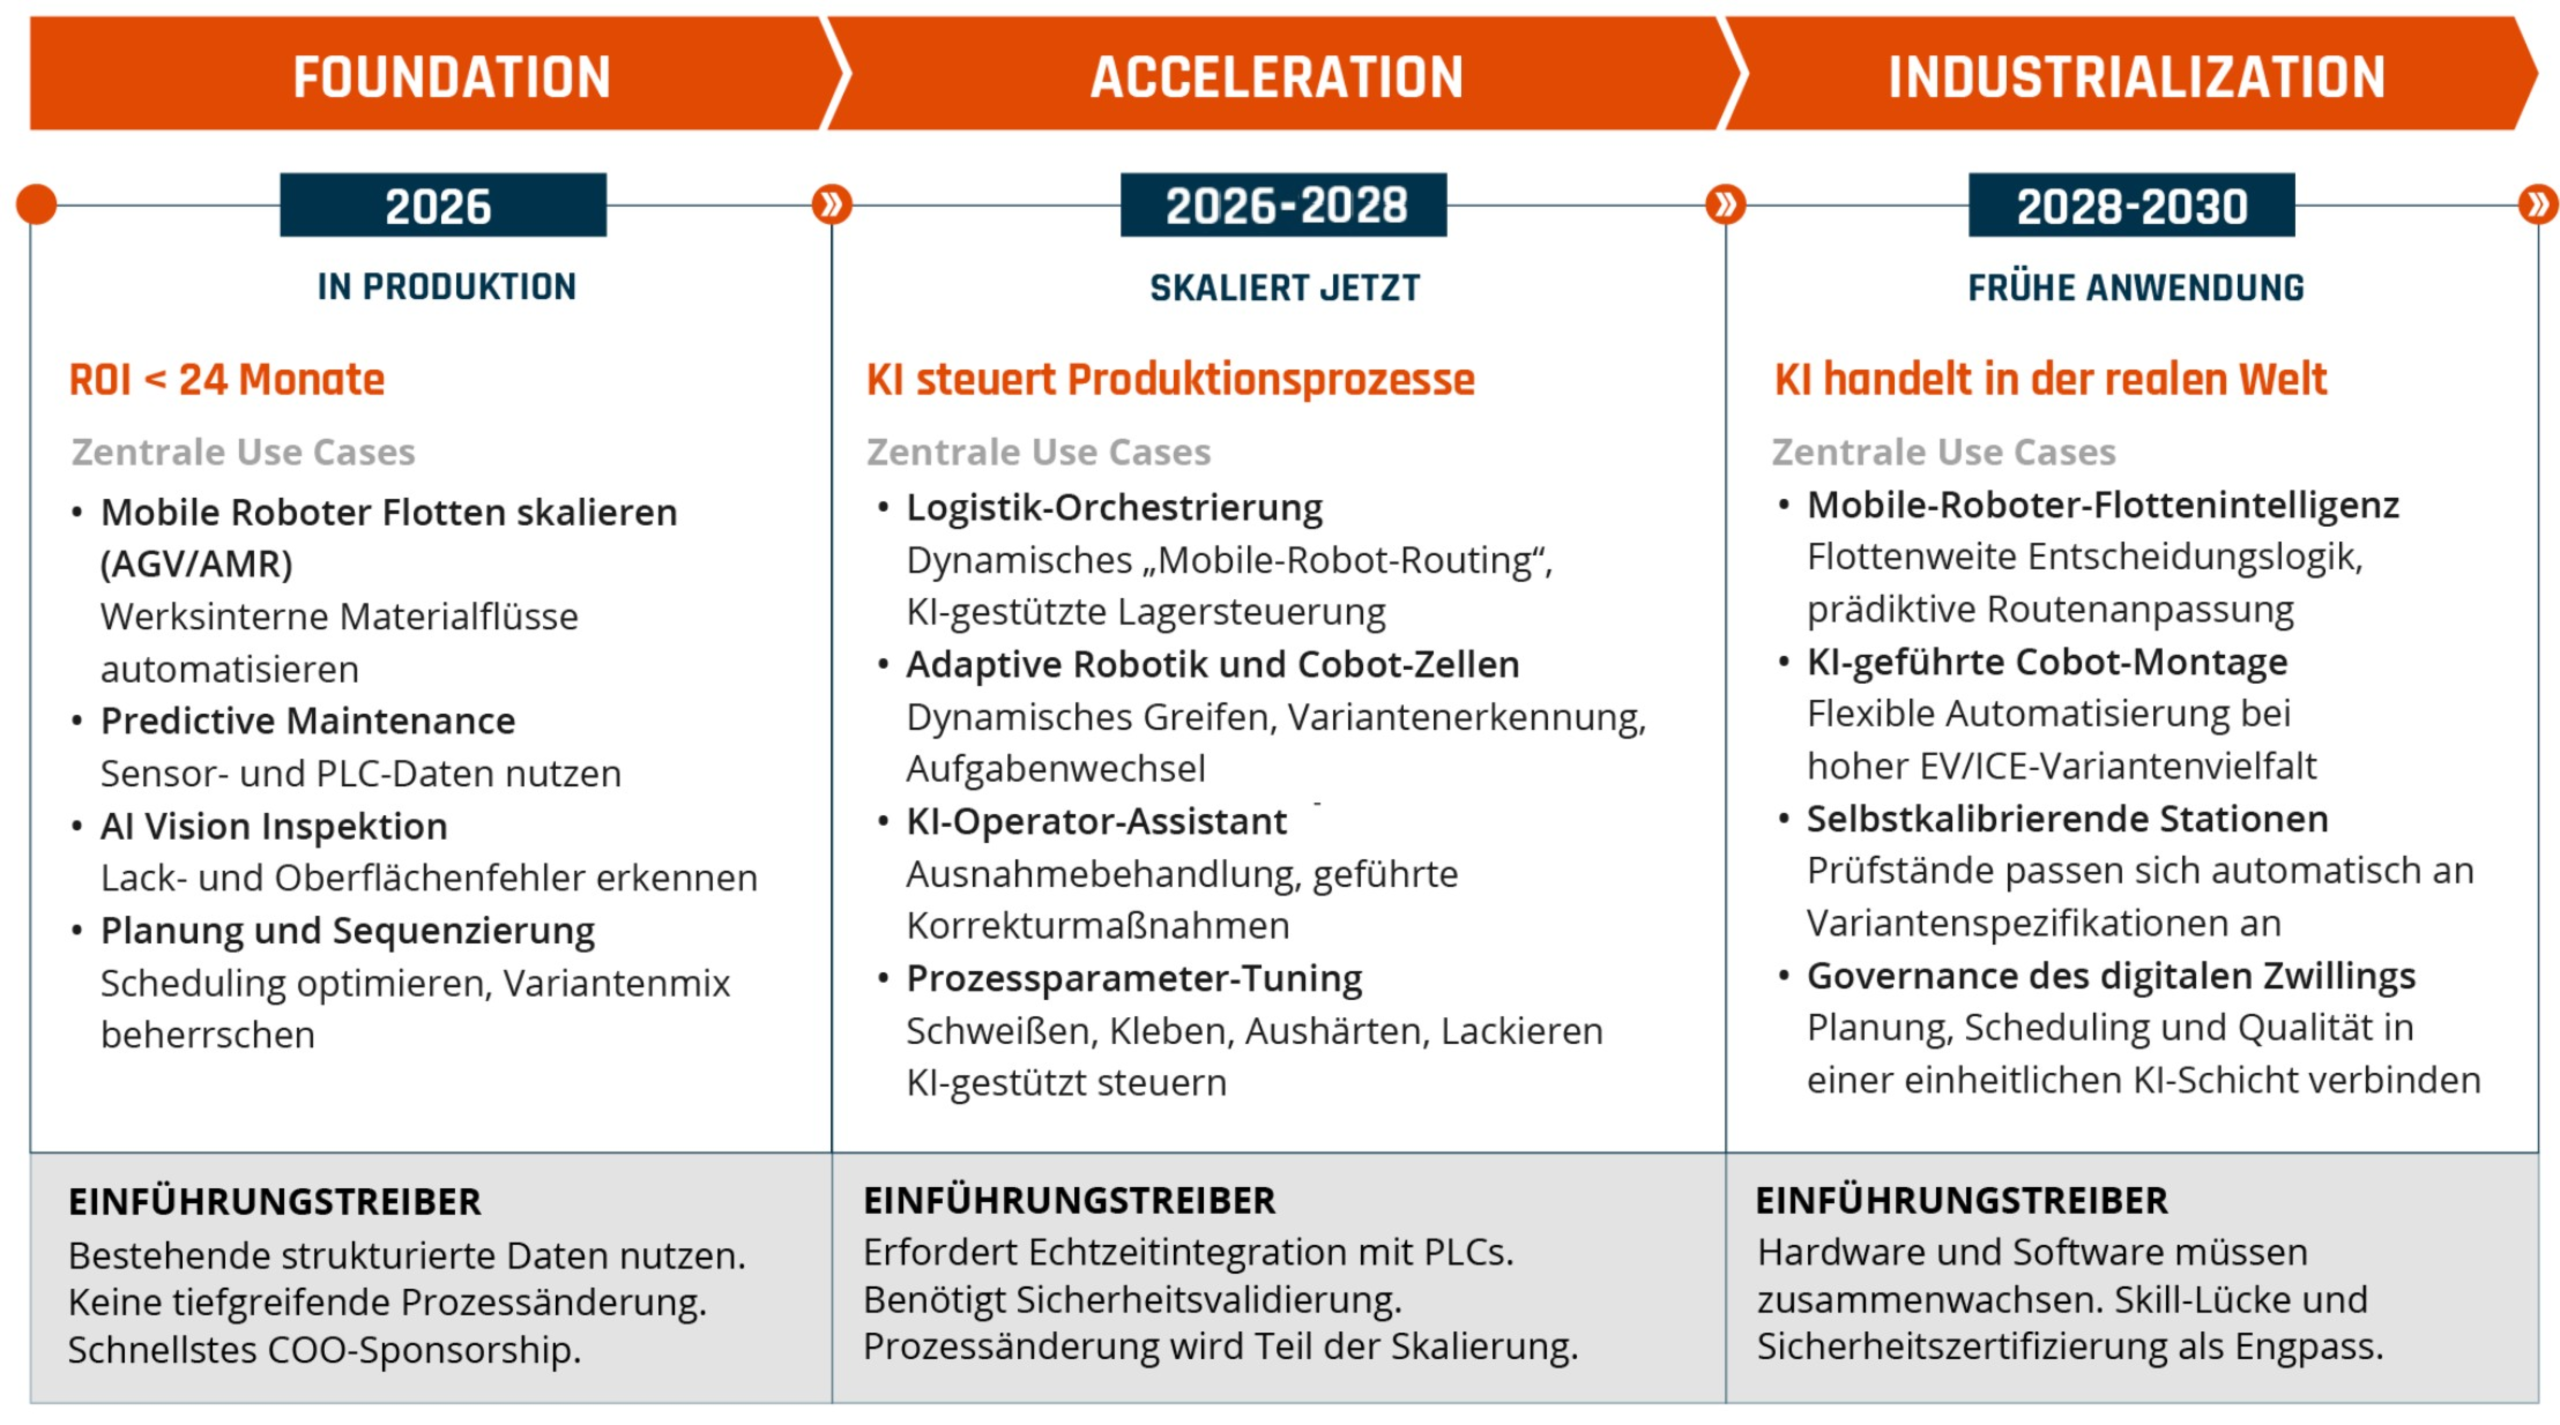
Wer den technologischen Übergang strukturiert und erfolgreich angeht, kann Physical AI in drei aufeinanderfolgenden Wellen entlang einer klaren Logik einführen. Die zeitliche Reihenfolge orientiert sich dabei strikt an den zugrunde liegenden Reifegraden der jeweiligen Systeme. In welchem strategischen Takt müssen die TOP 100 Automobilzulieferer weltweit investieren, um im globalen Wettbewerb nicht dauerhaft ins Hintertreffen zu geraten?
Abbildung 2 – Drei Investitionswellen bis 2030
Quelle: Berylls by AlixPartners
Phase 1 – Foundation (2026): In dieser ersten Welle gilt es für die Unternehmen, bestehende Mobile-Robot-Flotten, moderne KI-Qualitätssicherung und Systeme zur vorausschauenden Wartung bzw. Predictive Maintenance werksübergreifend zu skalieren. Die Technologien sind längst verfügbar, der ROI liegt unter 24 Monaten. Einzelne Piloteprojekte an einzelnen Standorten reichen jetzt nicht mehr aus. Wer in dieser initialen Phase nicht über mehrere Werke hinweg konsequent ausrollt, verschenkt die entscheidenden Skaleneffekte an die Konkurrenz.
Phase 2 – Acceleration (2026–2028): Auf dieses stabile Fundament setzt die zweite Welle auf. Hier rücken die umfassende Logistik-Orchestrierung, adaptive Robotik und flexible Cobot-Zellen sowie KI-gestützte Operator-Assistenten in den Fokus. Hinzu kommt das automatisierte Tuning von Prozessparametern, wodurch die Systeme die laufenden Produktionsprozesse aktivsteuern. Der eigentliche Reifegrad-Test für Zulieferer liegt in dieser Phase darin, die Anwendungen in einer einheitlichen Steuerungsarchitektur zu betreiben, anstatt unkoordinierte Insellösungen in einzelnen Fertigungsbereichen zu dulden.
Phase 3 – Industrialization (2028–2030): In der dritten Welle rücken schließlich humanoide Roboter in Brownfield-Pilotierungen und der Aufbau der softwaredefinierten Fabrik in den Vordergrund. Chinesische OEMs und Tier-1-Zulieferer werden ihre Humanoid-Piloten bis dahin bereits in die echte Serienproduktion überführt haben. Entscheidend dabei ist, dass Humanoide keine parallele Welt bilden. Sie sind aus Sicht der Steuerung ein integraler Teil des gesamten Mobile-Robot-Systems. Egal ob auf Reifen, auf einer mobilen Plattform oder auf zwei Beinen: Alle Einheiten brauchen denselben virtuellen Vorarbeiter, der die Aufgaben zuteilt . Eine einheitliche KI-Steuerungsebene („Orchestration System“) verbindet damit die Mobile-Robot-Flottenintelligenz, die KI-geführte Cobot-Montage, selbstkalibrierende Stationen und humanoide Plattformen zu einem geschlossenen System
Europäische Automobilzulieferer brauchen spätestens jetzt fundierte, eigene Erfahrungswerte mit diesen Systemen. Nicht aus Prestigegründen, sondern als zwingende Voraussetzung, um bei den nächsten, grundlegenden Architekturentscheidungen der OEMs mitreden zu können.
Das Zeitfenster für strategische Entscheidungen schließt sich rasant – insbesondere bei den Themen Datenhoheit, Plattformwahl und dem notwendingen Workforce-Umbau. Physical AI ist kein flüchtiger Automatisierungstrend, sondern der entscheidende Hebel für die zukünftige Produktivität der Automobilindustrie. Der globale Wettbewerb entscheidet sich längst nicht mehr allein über die eingesetzte Hardware. Die Gewinner definieren sich über ihre Dateninfrastruktur, ihre Plattformarchitektur und die Fähigkeiten ihrer Mitarbeiter. Wer jetzt zögert und abwartet, verliert bis 2028 strategische strategische Handlungsfähigkeit und muss am Ende die technologischen Spielregeln anderer Marktteilnehmer übernehmen.
er Standort Deutschland verliert in der Automobilindustrie spürbar an Wettbewerbsfähigkeit: Ein massiver Rückgang in der Fahrzeugproduktion, ein drastischer Stellenabbau in der Automobilindustrie und ein schwaches Wirtschaftswachstum in Deutschland treffen auf hohe Energie- und Lohnkosten in der Automobilindustrie.
Elektromobilität stabilisiert nur Teilsegmente. Ob wieder Vorteile entstehen, hängt maßgeblich von einem verlässlichen, transformationsfreundlichen politischen Ordnungsrahmen sowie einer konsequenten Spitzenposition bei Automatisierung und KI-Einsatz in Produktion und Verwaltung ab.
Der Automobilstandort Deutschland befindet sich in einer Phase tiefgreifender struktureller Belastungen, wie sie sich bereits in der letztjährigen Studie der TOP 100 Automobilzulieferer abzeichneten und sich seither weiter verfestigt haben. Die eingetrübte Stimmung spiegelt sich zunehmend in harten Fakten wider: Standortschließungen, Produktionsverlagerungen und ein spürbarer Beschäftigungsabbau prägen das Bild. Nach aktuellen Branchenanalysen hat die deutsche Automobilindustrie im Jahr 2025 rund 49.000 Arbeitsplätze abgebaut, knapp 6,5 % der Beschäftigten im Sektor. Seit 2019 ist von einem Rückgang in der Größenordnung von 100.000 Stellen auszugehen. Damit wächst die Sorge, dass Deutschland in einem seiner wichtigsten industriellen Kernbereiche nachhaltig an Wettbewerbsfähigkeit verliert.
Parallel dazu hat sich der gesamtwirtschaftliche Kontext deutlich eingetrübt. Das Bild des „kranken Mannes Europas“ kehrt in abgewandelter Form zurück, was die tiefgehende Automobilindustrie-Krise untermauert: Strukturelle Probleme wie hohe Energiekosten, demografische Belastungen und eine schwache Investitionsdynamik treffen auf eine über Jahre hinweg verhaltene Konjunktur. Nach zwei Rückgangsjahren 2023 und 2024 stagniert die deutsche Wirtschaft auch 2025 weitgehend beziehungsweise wächst nur leicht. Da der Anteil der Automobilindustrie am BIP in Deutschlandtraditionell eine tragende Säule bildet, wiegt diese Stagnation beim BIP Deutschland besonders schwer. Seit 2019 ergibt sich damit lediglich ein sehr begrenzter realer Zuwachs – deutlich weniger als in dynamischeren Volkswirtschaften wie etwa den USA mit knapp 14 %. Deutschland rutscht im Wachstumsvergleich auf die hinteren Ränge ab und verliert als Investitionsstandort an Strahlkraft.
Ein Blick auf weitere wesentliche Kennziffern verdeutlicht die Lage des Wirtschafts‑ und Automobilstandorts, an dem die Automobilindustrie in Deutschland aktuell stark gefordert ist. Die Erzeugerpreise sind nach dem extremen Anstieg während der Energiekrise zwar zurückgegangen, liegen in vielen energieintensiven Bereichen jedoch weiterhin oberhalb des Vorkrisenniveaus. Gleichzeitig bleibt die Fahrzeugproduktion deutlich hinter früheren Höchstständen zurück: 2025 wurden in Deutschland rund 4,15 Millionen Pkw produziert. Damit lag die Inlandsfertigung zwar leicht über dem Vorjahr, aber weiterhin klar unter dem Niveau von 2019. Hervorzuheben ist jedoch, dass 2025 mit rund 1,67 Millionen elektrisch angetriebenen Pkw ein neuer Rekordwert erreicht wurde und E‑Fahrzeuge bereits rund 40 % der in Deutschland produzierten Pkw ausmachen.
Trotz der dynamischen Entwicklung bei elektrischen Antrieben bleibt das Gesamtniveau der Produktion gedämpft. Auch beim Export ist bislang keine Rückkehr zu früherer Stärke erkennbar: Für 2025 wird ein Ausfuhrniveau von rund 3,14 Millionen Pkw genannt – nach wie vor unter dem Niveau von 2019. Die Transformation hin zur Elektromobilität stabilisiert zwar einzelne Segmente des Standorts, kompensiert aber bislang nicht die strukturellen Belastungen aus rückläufigen Volumina, anhaltendem Margendruck und zunehmendem internationalen Wettbewerb. Die Automobilnation Deutschland läuft Gefahr, dass Teile der Wertschöpfungskette in wachstumsstärkere Regionen abwandern, ohne dass neue, ausreichend große industrielle Kerne entstehen.
Zusätzlichen Druck erzeugen strukturelle Kostennachteile, welche die Automobilindustrie in Deutschland belasten. Trotz Normalisierung gegenüber den Extremwerten von 2022 verbleiben die Energiekosten der Industrie und speziell die Industriestrompreise in Deutschland auf einem hohen Niveau. Für 2025 werden, je nach Abnehmergruppe, Werte von bis zu 20 ct pro Kilowattstunde ausgewiesen. Im internationalen Vergleich, insbesondere gegenüber den USA, bedeutet dies einen erheblichen Wettbewerbsnachteil von rund 8 ct pro Kilowattstunde.
Parallel dazu zählt Deutschland unverändert zu den Standorten mit hohen Lohnkosten in der Automobilindustrie. Diese liegen (inkl. Lohnnebenkosten) im Bereich von über 40 EUR/Std. – im Vergleich zu Standorten in Mittel‑ und Osteuropa mit unter 20 EUR/Std., den USA mit ca. 30 EUR/Std. und China mit weiterhin unter 10 EUR/Std. Für die Automobilindustrie wird der Lohnkostennachteil gegenüber kostengünstigeren EU‑Standorten in Mittel‑ und Osteuropa immer noch im Bereich von rund 50 % veranschlagt. In Summe verschlechtern sich damit zentrale Standortindikatoren weiterhin – mit unmittelbaren Konsequenzen für Investitions‑ und Footprint‑Entscheidungen.
Vor diesem Hintergrund stellt sich zunehmend die Frage, ob der Standort Deutschland in der globalen Automobillandschaft zum Sonderfall wird. Der Vergleich mit den USA, China, Südkorea oder ausgewählten Standorten in Osteuropa zeigt: Während andere Länder ihre Automobilproduktion zumindest stabilisieren oder gezielt in Zukunftsfeldern ausbauen konnten, verharrt die Automobilindustrie in Deutschland aktuell in einer Phase schwacher gesamtwirtschaftlicher Dynamik und nur begrenzt skalierender neuer Wertschöpfung. Das weiterhin hohe Energiekostenniveau, steigende regulatorische Anforderungen und vergleichsweise langsame Genehmigungsprozesse verstärken den Anreiz, Investitionen in kostengünstigere und wachstumsstärkere Regionen zu verlagern. Deutschland droht damit, von einem Leitstandort der Automobilindustrie zu einem Markt mit abnehmender industrieller Tiefe zu werden. Diese Entwicklung zeigt sich besonders in dem Ausblick für die Fahrzeugproduktion und das BIP von Deutschland im Vergleich zu wesentlichen Wettbewerbern.
Abbildung 1 – Entwicklung reales Bruttoinlandsprodukt und Fahrzeugstückzahlen
Prognosen reales BIP und Fahrzeugstückzahlen 2025–2031, in %
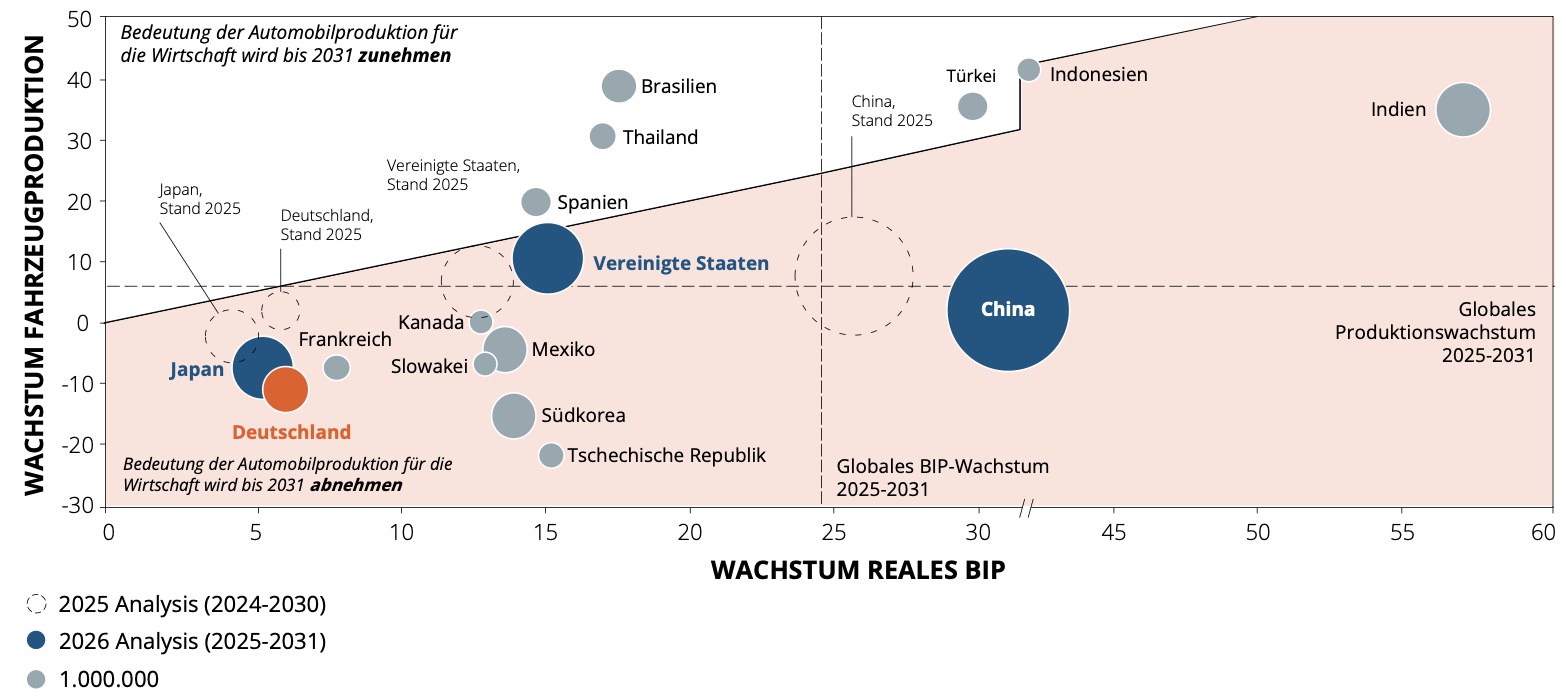
Notiz: Länder mit über 1 Mio. Fahrzeugen Produktionsvolumen; ohne Länder mit multilateralen Sanktionen/Embargos
Quelle: S&P Global Mobility (Light Vehicle Production Forecast, April 2026), IMF, Berylls by AlixPartners
Für eine Branche, die sich gleichzeitig unter den Vorzeichen von Dekarbonisierung, Digitalisierung und Antriebswende neu ausrichten muss, kommt dem politischen Ordnungsrahmen eine Schlüsselrolle zu. Aus Unternehmenssicht lassen sich zwei Anforderungen klar benennen: verlässliche Planungssicherheit und eine wirksame Unterstützung der Transformation. Planungssicherheit bedeutet dabei nicht nur klare langfristige Pfade bei CO₂-Vorgaben, Flottenregulierung und Infrastruktur, sondern auch die Verlässlichkeit einmal getroffener Entscheidungen. Eine Regierung, die zentrale Rahmenbedingungen in kurzen Abständen neu justiert, erschwert Investitionen mit Vorlaufzeiten von zehn Jahren und mehr.
Eine wirksame Transformationsunterstützung geht gleichzeitig deutlich über temporäre Subventionen hinaus. Erforderlich sind der beschleunigte Ausbau einer wettbewerbsfähigen Energie- und Ladeinfrastruktur, schnellere Planungs- und Genehmigungsverfahren, technologieoffene F&E-Programme sowie ein belastbarer Rahmen für Qualifizierung und Arbeitsmarktpolitik. Ergänzend dazu ist eine Spitzenposition bei der Automatisierung direkter und indirekter Produktionsprozesse ein zentraler Hebel, um die strukturellen Kostennachteile des Standorts Deutschland zu adressieren. Nach Branchenschätzungen lassen sich durch den konsequenten Einsatz von Robotik in der Fertigung Optimierungspotenziale von rund 20 % bei den direkten Produktionskosten realisieren; in indirekten SG&A-Funktionen kann der Einsatz von KI in der Produktion und Verwaltung Einsparungen von bis zu 40 % ermöglichen. Gelingt es Deutschland, in diesen Feldern eine internationale Spitzenposition einzunehmen, können die Kostennachteile spürbar abgefedert und drohende Verlagerungsentscheidungen zumindest in Teilen abgewendet werden.
Ob es gelingt, aus der aktuellen Belastungssituation wieder einen robusten Wettbewerbsvorteil für den deutschen Automobilstandort zu formen, hängt daher für die TOP 100 Automobilzulieferer maßgeblich davon ab, ob Politik und Regulierung in den kommenden Jahren vom Bremsklotz zum Katalysator einer industriellen Transformation werden, die wirtschaftliche Belastbarkeit, Klimaziele und Beschäftigung in Einklang bringt.
ie Elektromobilität ist nicht gescheitert, sondern in der Realität angekommen. Für viele Automobilzulieferer in Deutschland und weltweit ist sie vom Wachstumsversprechen zum Belastungstest geworden.
Angesichts einer Automobilindustrie im Wandel entwickelt sich der Markt für reine BEV sowie für PHEV nicht linear, sondern in Intervallen – mit verschobenen SOPs, volatilen Fahrzeugabrufen und taktischem Verhalten auf OEM-Seite. Genau das verlagert Risiken in die Lieferkette. Investitionen in Linien, Werkzeuge, Personal und Entwicklung amortisieren sich langsamer, teils gar nicht mehr wie geplant. Volatilität ist damit kein Übergangsphänomen, sondern die neue Normalität. Dadurch wird nicht die Technologie allein entscheidend, sondern die Fähigkeit, mit Volatilität, Kosten- und Kapitaleinsatz umgehen zu können. Genau hier wird sichtbar, was die aktuelle Phase prägt: Viele der aufgebauten Kapazitäten passen nicht mehr zum realistischen Markttempo.
In vielen elektromobilitätsnahen Bereichen wurden Investitionen getätigt, die mit einem schnelleren Hochlauf begründet wurden. Bleiben dann Volumina aus oder werden Programme verschoben, sinkt die Kapazitätsauslastung in der Produktion drastisch. Es entstehen Leerläufe, die sich schwierig kompensieren lassen. Die meisten Überkapazitäten sind dabei nicht rein temporär und verschwinden damit nach einer gewissen Zeit auch nicht automatisch wieder.
In Teilen des Marktes geht es längst um die Frage, ob Technologie, Kostenbasis und regionale Wertschöpfung überhaupt noch zu den künftig realistischen Volumina und der Wettbewerbsposition (Stichwort Wettbewerb aus Asien) passen. Werkssanierungen wie zuletzt bei mehreren Zulieferern im Umfeld Elektromotoren oder im Extremfall Werksschließungen sind demnach keine Einzelfälle mehr, sondern Indikator für den tiefgreifenden Wandel, den die Elektromobilität in der Automobilindustrie auslöst.
Damit wird für Automobilzulieferer weltweit eine Fähigkeit erfolgskritisch, die lange unterschätzt wurde, nämlich die richtige Programmselektion. Entscheidend ist nicht, irgendein Programm zu gewinnen, sondern im richtigen Programm beim richtigen OEM zu sein, um die Elektromobilität der Zukunft profitabel zu gestalten. Eine Nominierung entfaltet ihren Wert erst mit stabiler Plattformperspektive. Wenn Plattformen verschoben oder gar abgekündigt, Volumina reduziert oder Strategien neu priorisiert werden, kann aus einem vermeintlichen Wachstumsprojekt schnell ein Renditeproblem werden.
Zudem müssen Zulieferer aufgrund der hohen Geschwindigkeit, mit der Produktinnovationen vorangetrieben werden, allen voran aus China, nicht nur ein Programm erfolgreich akquirieren, sondern ihre Komponenten und Systeme auch viel kurzzyklischer weiterentwickeln, um bei der Überarbeitung der Plattform durch den OEM nicht aussortiert zu werden.
Hinzu kommt wachsender Kostendruck in vielen Elektromobilitätskomponentengruppen. Mit zunehmender Standardisierung sinken die Preise für Batteriezellen, Inverter oder Elektromotoren. Was zunächst nach technologischem Differenzierungsgeschäft aussah, entwickelt sich in Teilen bereits zu einem harten Cost-down- und Industrialisierungswettbewerb. Gerade dort, wo Komponenten vergleichbarer werden und die veränderte OEM-Strategie (noch) stärker über den Preis entscheidet, geraten Margen unter Druck. Die Folge sind Margenerosionen ausgerechnet in denjenigen Feldern, die viele Zulieferer als Zukunftsgeschäft aufgebaut haben.
Viele Zulieferer finanzieren die Transformation aber weiterhin auch aus dem Verbrennergeschäft. Laut Berylls by AlixPartners erwirtschaften 71 % der befragten Zulieferer noch immer mehr als ein Viertel ihres Umsatzes mit ICE-bezogener Wertschöpfung. Das stabilisiert kurzfristig, erhöht aber die Komplexität massiv, denn viele Unternehmen müssen über Jahre zwei Welten parallel steuern: einerseits das weiter Cash-generierende Verbrennergeschäft und andererseits das kapitalintensive, oft margenschwache Elektromobilitätsgeschäft. Diese Doppelbelastung bindet Kapital, Managementaufmerksamkeit und Flexibilität.
Die Stimmung spiegelt diese Realität wider. Nur noch 48 % der von Berylls by AlixPartners befragten Unternehmen sehen Elektromobilität in der Automobilindustrie weltweit klar als positive Chance; 2023 waren es noch 77 %. Und nur noch etwa die Hälfte erwartet in den kommenden fünf bis zehn Jahren einen positiven Umsatzimpuls aus der E-Mobilität. Das ist keine Absage an die Technologie, sondern Ausdruck der nüchternen Erkenntnis, dass Wachstum allein nicht reicht, wenn Skalierung, Preisniveau und Kapitalbindung nicht zusammenpassen.
Der Fokus muss für Automobilzulieferer weltweit klar darauf liegen, Überkapazitäten aktiv abzubauen, eine konsequente Portfoliobereinigung voranzutreiben und schlecht skalierbare Technologien kritisch zu hinterfragen. Gleichzeitig braucht es flexiblere Betriebsmodelle und Werksarchitekturen, um kürzere Programmlaufzeiten und technologische Updates wirtschaftlich abbilden zu können. Ebenso wichtig ist eine bessere Market Intelligence, denn wer OEM-Strategien, Plattformentscheidungen und Programmrisiken zu spät erkennt, trägt das Risiko zu lange im eigenen Werk. Dafür müssen Entwicklungsgeschwindigkeit und Cost-down-Fähigkeit steigen, etwa über Partnerschaften, Cluster- und Design-to-Cost-Ansätze.
Die eigentliche Frage für Zulieferer lautet nicht mehr, ob Elektromobilität die Branche prägen wird. Das ist entschieden. Ausschlaggebend für den Erfolg ist, wer im richtigen Programm beim richtigen OEM sitzt, seine Kostenbasis schnell genug anpasst und Überkapazitäten nicht zu lange mitschleppt. Die Elektromobilität ist damit für Zulieferer weniger ein reines Wachstumsfeld als ein Selektionsprozess. Wer Portfolio, Fertigungsprogramme und Kostenstruktur aktiv steuert, kann in der Zukunft der Automobilindustrie profitieren. Wer das nicht tut, wird von der Transformation nicht getragen, sondern von ihr aussortiert.
er Begriff „Leitmarkt“ ist für China längst gelebte Realität und stellt europäische Tier-1- und Tier-2-Zulieferer angesichts einer weltweiten Automobilindustrie im Wandel vor existenzielle Fragen. Es geht nicht mehr um die bloße Präsenz in China, sondern um die Adaption eines völlig neuen Industriestandards: der „China Speed“.
Während europäische Zulieferer jahrzehntelang durch Technologievorsprung und Skaleneffekte dominierten, haben chinesische Zulieferer den Wettbewerb in der Automobilindustrie inzwischen nivelliert. Auf OEM-Seite ist hervorzuheben, dass europäische Hersteller ihren China-Footprint massiv ausgebaut haben. Insbesondere die Volkswagen Group ist hier zu nennen, die mit ihrer dedizierten „local-for-local“-Strategie bereits speziell auf den chinesischen Markt zugeschnittene Fahrzeuge eingeführt hat, die nicht auf bestehenden VW-Plattformen basieren. Beispiele hierfür sind der AUDI E5 und der ID.UNYX 08, die auf Plattformen von SAIC bzw. XPeng beruhen.
Gleichzeitig haben chinesische Zulieferer ihre Marktanteile sowohl in China als auch global drastisch ausgebaut. In Bereichen der Elektromobilität – wie der Batterietechnologie – und autonomes Fahren in China haben asiatische Player bereits dominante Positionen erreicht. So erzielten CATL und BYD im Jahr 2025 gemeinsam einen Marktanteil von rund 55 % im globalen EV-Hochvoltbatteriemarkt.
Neben technologischem Fortschritt verfügen chinesische Zulieferer auch über erhebliche Vorteile bei Kosten und Time-to-Market, welche die gewohnte Kostenstruktur der Automobilindustrie herausfordern. Der Kostenvorteil liegt bei etwa 25–30 % und resultiert nicht allein aus niedrigeren Lohnkosten, sondern auch aus günstigeren Materialkosten sowie einer hohen vertikalen Integration. Noch kritischer ist die Time-to-Market: Chinesische Wettbewerber bringen Innovationen teilweise innerhalb von 6 bis 12 Monaten auf den Markt, während europäische Entwicklungszyklen im Zuge dieser technologischen Transformation deutlich länger dauern.
Auf der Suche nach neuen Kunden – und um dem intensiven Preiskampf sowie Überkapazitäten im heimischen Markt entgegenzuwirken – expandieren chinesische Zulieferer mit hoher Geschwindigkeit nach Europa. Besonders aktiv sind Batteriehersteller sowie Anbieter von ADAS- und Smart-Cockpit-Lösungen, aber auch Automobilzulieferer traditioneller Bereiche. Die Strategie ist zweigleisig: Zum einen bieten sie Produkte an, die in Europa so nicht verfügbar sind, zum anderen positionieren sie sich als kostengünstige Alternative zur bestehenden Zuliefererbasis.
So bauen Batteriezellhersteller wie CATL, EVE und Sunwoda derzeit Produktionskapazitäten in Europa auf – teilweise begleitet von ihren Sublieferanten. Im Bereich traditioneller Komponenten errichtet beispielsweise Nobo Automotive ein Werk in Tschechien. Die dynamischste Expansion zeigt sich jedoch im ADAS-Segment: Zahlreiche chinesische Anbieter wie Momenta, Deeproute.ai, WeRide, Pony.ai, Horizon Robotics und Zhuoyu Technology (DJI) bauen derzeit ihre Präsenz in Europa aus.
Deutschland ist dabei eine bevorzugte Zielregion. Während bis einschließlich 2020 weniger als zehn Standorte chinesischer Zulieferer in Europa eröffnet wurden (ohne M&A-Aktivitäten), ist diese Zahl inzwischen auf über 20 gestiegen. Zudem werden chinesische Zulieferer aktiv von europäischen OEMs für nicht-chinesische Projekte angefragt. Parallel profitieren sie von der Expansion chinesischer OEMs nach Europa, die ihre bestehende Lieferkette häufig mitbringen.
Die direkte Folge ist ein massiver Wettbewerbs- und Margendruck, der die Wettbewerbsfähigkeit europäischer Zulieferer auf eine harte Probe stellt. Während europäische Unternehmen in China zunehmend bei margenstarken High-Tech-Umfängen von lokalen Champions verdrängt werden, geraten sie in Europa durch kostengünstigere chinesische Automobilzulieferer unter Druck.
Die Prognose für die kommenden Jahre ist eindeutig: Die chinesische Automobilindustrie wird sich zunehmend von der globalen Industrie entkoppeln. In China wird eine weitgehend autarke Zuliefererlandschaft entstehen.
Für europäische Zulieferer bedeutet dies, dass ihre chinesischen Organisationseinheiten direkt mit lokalen Wettbewerbern konkurrieren und daher deutlich autonomer agieren müssen. Dazu gehört, lokale Kundenanforderungen zu bedienen, die geforderte Geschwindigkeit zu erreichen und teilweise Produkte zu entwickeln, die außerhalb Chinas kaum relevant sind. Steuerung und Arbeitsweise der chinesischen Organisationen werden sich daher deutlich vom europäischen Headquarter unterscheiden müssen.
Taugt China also als Vorbild? Wir beantworten diese Frage mit einem vorläufigen „Ja“. Chinesische Zulieferer sind keine lokalen Phänomene mehr. Durch ihre Ausbreitung in Europa müssen sich europäische Zulieferer dem gleichen Kampf im Heimatterrain stellen, jedoch unter vorläufig günstigeren Bedingungen. Denn OEMs in Europa spielen noch nicht nach den gleichen Regeln wie in China. Für die TOP 100 Automobilzulieferer entscheidet sich hier die Zukunft auf dem europäischen Markt.
Für das Management europäischer Zulieferer ist es entscheidend, zu akzeptieren, dass China nach eigenen Regeln funktioniert. Dazu gehört insbesondere die konsequente Umsetzung einer „In-China-for-China“-Strategie. Aus unserer Sicht müssen China-Organisationen eigenständig agieren können – mit voller Budgetverantwortung und lokalen Entscheidungsbefugnissen. Die europäische Zentrale darf dabei nicht länger zum Engpass werden.
Dies impliziert auch die Notwendigkeit, Prozesse und Produkte klar zwischen „China“ und „Rest der Welt“ zu trennen. Während in der Automobilindustrie in China nach lokalen Marktlogiken agiert wird, gelten in Europa im Zuge dieser technologischen Transformation weiterhin andere Rahmenbedingungen – beispielsweise deutlich längere Entwicklungszyklen. Parallel dazu müssen europäische Zulieferer ihre Kostenstrukturen in Europa anpassen, um im Wettbewerb mit chinesischen Anbietern bestehen zu können.
Darüber hinaus sollten sie ihre Position in China gezielt stärken. Dazu gehört die Überprüfung bestehender Partnerschaften sowie die aktive Suche nach Kooperationen mit lokalen Champions – insbesondere in Bereichen wie LiDAR und ADAS in China oder Halbleiter in der Automobilindustrie. Auch Co-Development-Ansätze und Joint Ventures in China sollten geprüft werden. Diese ermöglichen schnellere lokale Anpassungen, reduzieren finanzielle Risiken und schaffen Zugang zu Know-how sowie Kunden. Gleichzeitig kann die eigene Organisation durch die Agilität der Partner flexibler gestaltet werden.
China ist in Bezug auf Geschwindigkeit und Kostenmanagement ein unvermeidbares Vorbild. Auch in ausgewählten Innovationsfeldern führt kein Weg an China vorbei. Da chinesische Automobilhersteller und Zulieferer sowohl im Heimatmarkt stark sind als auch zunehmend nach Europa expandieren, ist eine Anpassung an chinesische Marktmechanismen für europäische Tier-1-Zulieferer und Tier-2-Zulieferer unausweichlich, um in Zukunft auf diesen weltweiten Trend zu reagieren.
ie Automobilzulieferindustrie in Europa befindet sich in einer Phase beschleunigter Marktbereinigung. Diese Entwicklung hat sich auch in 2025 weiter fortgesetzt: Der M&A-Markt ist um knapp 19 % eingebrochen – konkret ist die Anzahl der Transaktionen von 186 im Jahr 2024 auf 151 im Jahr 2025 gefallen.
Regional zeigt sich ein differenziertes Bild: In der DACH-Region fällt die Anzahl der Transaktionen von 2024 auf 2025 von 48 auf 36 (–25 %). Damit verzeichnet diese Region den deutlichsten Rückgang in Europa, absolut gesehen bleibt sie jedoch weiterhin M&A-Spitzenreiter, gefolgt von Großbritannien, Italien und Frankreich.
Abbildung 1 – Anzahl der abgeschlossenen M&A Transaktionen im Automobilbereich in Europa und der DACH-Region im Zeitraum 2022-2025
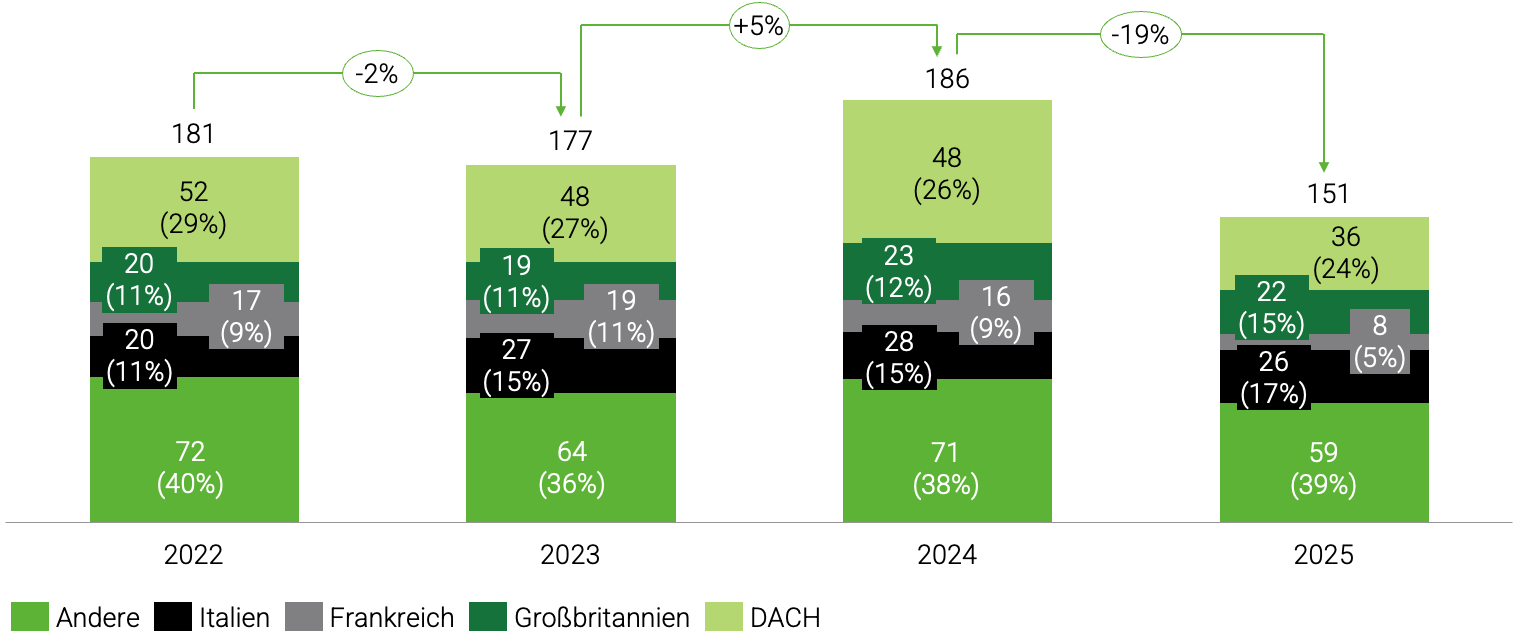
Quelle: Gain.pro, Pitchbook
Unsichere wirtschaftliche Aussichten, hohe Finanzierungskosten (wenn eine Finanzierung überhaupt möglich ist), unterschiedliche Preisvorstellungen und Integrationsrisiken durch bestehende Strukturen haben Übernahmen im Automobilsektor gebremst. Viele Transaktionen scheitern an vorsichtiger Bewertung und erschwerter Kapitalbeschaffung – ein wesentlicher Grund für die rückläufige Anzahl der Transaktionen.
Insbesondere in Deutschland, wo die Automobilindustrie traditionell von starken Herstellern und Zulieferern geprägt ist, beschleunigt sich aktuell die Marktbereinigung. Viele Zulieferer prüfen derzeit den Einstieg in die Rüstungsindustrie, um rückläufige Abrufzahlen abzufedern und Kapazitäten neu zu nutzen. So hat Schaeffler öffentlich Rüstung als strategisches Diversifizierungsfeld identifiziert. Auch Aumovio (Continental-Spin-off) und ZF untersuchen ihre bestehenden Kompetenzen hinsichtlich der Einbindung von Defence-Applikationen.
Da Innovationsphasen immer kürzer werden, ist rasches Handeln entscheidend. Übernahmen und Beteiligungen ermöglichen Unternehmen, direkt an zukunftsträchtigen Technologien und Märkten teilzuhaben und Wettbewerbsnachteile gegenüber neuen Marktteilnehmern zu vermeiden bzw. auszugleichen.
Exemplarisch steht die Fusion von Schaeffler und Vitesco (2024) für den Trend zur technologiegetriebenen Konsolidierung: Mit einem kombinierten Umsatz von rund 25 Milliarden Euro entstand ein auch auf Elektromobilität fokussierter Tier-1-Zulieferer. Des Weiteren ist der Verkauf von ZFs ADAS-Geschäft an HARMAN International für 1,5 Milliarden Euro sicherlich branchenweisend für die Zukunft.
Der zunehmende wirtschaftliche Druck im Zuliefersektor führt zu mehr Unternehmensinsolvenzen, deren Zahl in Deutschland deutlich von 46 im Jahr 2023 auf 57 (+24 %) im Jahr 2024 und 80 (+40 %) im Jahr 2025 steigt. Für strategische Käufer und Finanzinvestoren entstehen Möglichkeiten für Übernahmen und Restrukturierungen, vor allem dort, wo Technologiekompetenz nachhaltig in neuen Anwendungsfeldern (außerhalb der Automobilbranche) angewendet werden kann.
Für 2026/2027 ist zu erwarten, dass M&A-Aktivitäten im Automobilsektor weiterhin stark von krisenbedingten Übernahmen und technologiegetriebenen Transaktionen geprägt sein werden. Die bekannten Herausforderungen rund um Finanzierung, Bewertung und bestehende Strukturen bleiben bestehen und wirken sich auf die Dynamik des Marktes aus.
Krisenbedingte Übernahmen im Fokus
Ein anhaltend hohes Maß an finanziellen Herausforderungen und Insolvenzen bei Zulieferern sorgt dafür, dass immer mehr Unternehmen zum Verkauf stehen. In diesem Umfeld gewinnen Transaktionen mit Sanierungscharakter und schnellen Abwicklungen an Bedeutung. Für Käufer rücken Möglichkeiten zur Stabilisierung und gezielten Sicherung von Kapazitäten und Technologien in den Vordergrund.
Technologieübernahmen bleiben selektiv – und teuer
Nach einer Phase des Bewertungsdrucks stabilisieren sich die Preise für Unternehmen mit Schlüsseltechnologien wieder. Besonders gefragt sind weiterhin Innovationen rund um Elektrifizierung, Digitalisierung und Automatisierung – etwa in den Bereichen Software, Künstliche Intelligenz oder Batterietechnologie. Während für Spitzentechnologien hohe Summen gezahlt werden, geraten die Bewertungen von Standardzulieferern vermehrt unter Druck.
Geopolitische Einflüsse gewinnen an Gewicht
Geopolitische Spannungen und regulatorische Anforderungen beeinflussen Übernahmen stärker als klassische Finanzkennzahlen. Längere Prüfprozesse und striktere Vorgaben, insbesondere in Bezug auf lokale Wertschöpfung und Informationssicherheit, prägen den Markt. Unternehmen mit geringer Abhängigkeit von einzelnen Märkten oder Lieferketten sind besonders gefragt. Strategische Weitsicht ist auch für M&A Themen gefragter denn je.
er die Lage der Automobilzulieferer in diesem Jahr beschreiben will, könnte vieles anführen: sinkende Umsätze trotz steigender Produktionsvolumina, verzögerte Plattformanläufe, wachsender Druck aus Asien.
All das stimmt. Aber es trifft nicht den Kern. Der Kern ist finanzieller Natur – und er ist besorgniserregender als die meisten öffentlichen Diskussionen vermuten lassen.
Der Zinsdeckungsgrad der Branche hat seit dem Post-Corona-Hoch kontinuierlich nachgegeben und liegt heute auf dem niedrigsten Stand seit Beginn der Elektrifizierungswelle. Die Investitionsquote der größten Zulieferer ist nach kurzer Erholung auf den tiefsten Wert seit mindestens acht Jahren gefallen. Beide Entwicklungen sind keine zyklischen Dellen. Es sind Signale einer strukturellen Verschiebung, die in ihrer Konsequenz unterschätzt wird. Die Zuliefererbranche verliert ihre Finanzkraft genau in dem Moment, in dem sie die teuerste Transformation ihrer Geschichte finanzieren müsste.
Wer einen wachsenden Anteil des operativen Cashflows für Zinsen aufwendet, hat weniger Spielraum für den Investitionssprung in Elektromobilität und softwarebasierte Fahrzeugsysteme. Wer die Investitionsquote Jahr für Jahr absenkt, verliert nicht sofort Marktanteile – sondern die Fähigkeit, sie in drei bis vier Jahren noch verteidigen zu können. Das ist der Unterschied zwischen einem Liquiditätsproblem und einem Substanzproblem. Teile der Zuliefererbranche haben beides.
Ein Paradigmenwechsel trifft jetzt dieses geschwächte System und verändert die Gleichung endgültig. Europäische OEMs vertiefen zunehmend ihre Einkaufskooperationen mit asiatischen Partnern. Mit jeder neuen Vereinbarung dieser Art wird das asiatische Lieferantennetzwerk tiefer in europäische Fahrzeugarchitekturen eingeschrieben. Der Wettbewerbsdruck kommt damit nicht mehr nur von neuen Marktteilnehmern, sondern zunehmend auch über die Beschaffungsentscheidungen langjähriger OEM-Kunden.
Das verändert die strategische Grundlogik fundamental. Asien ist heute nicht mehr nur Volumenziel für ausgereifte Technologien, sondern Innovationsmaßstab und Preisreferenz zugleich. Wer dort keine eigene Entwicklungspräsenz aufbaut, entwickelt für einen Markt, der in wenigen Jahren mit einem bereits skalierten, kostengünstigeren Pendant konfrontiert sein wird.
Hier liegt die eigentliche Ironie der Situation: Genau die Zulieferer, die diesen Schritt am dringendsten tun müssten – mittelständische Spezialisten, Unternehmen ohne Asien-Footprint, Lieferanten in technologisch unmittelbar betroffenen Warengruppen –, sind durch Zinslast und sinkende Investitionskraft am schlechtesten dafür positioniert. Das technologische Know-how ist vorhanden. Die finanzielle Konstitution für den nötigen Investitionssprung fehlt zunehmend.
Was folgt daraus? Die Antwort liegt nicht im Abwarten, sondern in der aktiven Neuausrichtung auf drei Felder. Wer seine Bilanz konsequent bereinigt, schafft den finanziellen Spielraum, den die nächsten Schritte erfordern. Wer asiatische Hersteller auf ihrem Weg nach Europa als neue Heimkunden begreift – und ihnen europäische Zertifizierungskompetenz als echten Mehrwert anbietet –, erschließt ein strategisches Fenster, das sich nicht unbegrenzt offenhält. Und wer den wachsenden Aftermarket als margenreiches zweites Standbein entwickelt, entkoppelt sich schrittweise vom direkten OEM-Preisdruck. Drei Hebel, die zusammen mehr bewegen als jeder einzeln für sich.
Die aktuelle Lage ist ernst. Sie ist aber auch eine Herausforderung, die Chancen bietet. Wer jetzt die richtigen Entscheidungen trifft, kann aus einer Phase der Konsolidierung gestärkt hervorgehen – als Lieferant beider Ökosysteme statt als Zuschauer eines Wandels, den andere gestalten.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen